
Adquirir um carro ou uma casa está entre os grandes sonhos da maioria dos brasileiros. Para transformar esse objetivo em realidade, é comum recorrer a instituições financeiras e firmar contratos de empréstimos ou financiamentos. Foi exatamente o que aconteceu com a Juliana*, que buscou o Banco Pan para financiar seu veículo.
No entanto, logo após assinar o contrato, ela percebeu que o valor total a ser pago estava bem acima do que havia planejado. Ao revisar o contrato com mais atenção, ela se deparou com diversas tarifas e cobranças que não haviam sido explicadas com clareza no momento da contratação. Preocupada, ela procurou o Instituto Defesa Coletiva, que atua na defesa dos direitos dos consumidores, para tirar suas dúvidas.
O caso de Juliana é mais comum do que se imagina. Ainda há muita falta de transparência nos contratos bancários, e cobranças indevidas acabam sendo embutidas no financiamento — elevando o Custo Efetivo Total (CET) e tornando o contrato desproporcional e injusto.
Na prática, isso significa que o consumidor paga por serviços que não são prestados. Muitas vezes, tarifas com nomes genéricos, como “serviços de terceiros” ou “cadastro”, são cobradas sem que haja qualquer contrapartida real. O resultado? Um contrato mais caro, com impacto direto no orçamento familiar, e o enriquecimento indevido das instituições financeiras, que lucram de forma abusiva sobre milhares de contratos.
Além do caso da Juliana, o Instituto Defesa Coletiva identificou outros consumidores sofrendo com cobranças ilegais. Por isso, tomamos as medidas necessárias para buscar a restituição dos valores pagos a mais e o resultado chegou: o judiciário reconheceu a irregularidade das tarifas e determinou a devolução em dobro das cobranças indevidas!
Se você também está pagando, ou pagou, por um financiamento ou empréstimo e percebeu que o valor final está muito acima do esperado, leia até o final para saber seus direitos. Muitas vezes, o que parece normal pode esconder práticas ilegais que prejudicam você e tantos outros consumidores.
Quais são as tarifas abusivas mais comuns nos contratos de empréstimos e de financiamentos?
As tarifas abusivas podem incluir especialmente taxas administrativas ou de cadastros, e serviços prestados sem o consentimento ou conhecimento do cliente.
Normalmente, elas são embutidas nos contratos apenas com o nome, sem qualquer especificação sobre o que se trata. É bem comum ver nos contratos do Banco Pan termos como “Serviços de Terceiros” e “Tarifa de Vistoria”, sem a descrição do trabalho que supostamente foi prestado.
Essa prática, além de violar o CDC, coloca os consumidores em extrema situação de vulnerabilidade, pois ela dificulta o conhecimento de fatos importantes no momento da negociação de um financiamento ou empréstimo.
Todos devem saber exatamente o que estão pagando e por que estão pagando, desde o momento da assinatura do contrato. Isso não só torna a contratação mais transparente, como também facilita eventual discussão administrativa ou judicial de alguma irregularidade.
As tarifas abusivas mais comuns são essas:
- Tarifa de serviços de terceiros.
- Tarifa de cadastro.
- Tarifa de emissão de boleto ou carnê (TEC).
- Tarifa de vistoria (avaliação do bem).
- Taxa de gravame.
- Tarifa de registro do contrato.
Mas identificar e reclamar de uma cobrança indevida nem sempre é fácil. Os consumidores são induzidos a achar que está tudo certo com o contrato. A reivindicação de uma tarifa abusiva envolve cálculo de valores que muitas vezes o cidadão não compreende ou não tem acesso.
Por isso, no caso do Banco Pan, a atuação do Instituto Defesa Coletiva foi necessária para denunciar ao Poder Judiciário a lesão em massa envolvendo a cobrança indevida nos contratos de empréstimos e financiamentos.
O caso do Banco Pan
Após receber inúmeras reclamações de consumidores insatisfeitos com as cobranças de várias dessas tarifas abusivas, o Instituto Defesa Coletiva ajuizou uma ação civil pública contra o Banco Pan, com o objetivo de acabar com essa prática e fazer com que a instituição financeira devolva os valores cobrados indevidamente.
Agora, depois de cerca de 15 anos, o judiciário emitiu uma decisão favorável aos consumidores vítimas de abusos no mercado de consumo.
Vamos entender melhor o que ficou decidido e como você poderá acessar o direito à restituição.
Quais tarifas foram consideradas abusivas?
Sobre as tarifas ilegais encontradas nos contratos de empréstimos e financiamentos, o Superior Tribunal de Justiça tem diversos precedentes vinculantes, ou seja, decisões consolidadas que devem ser aplicadas em todos os processos sobre o tema.
Inclusive, em um desses precedentes o Instituto Defesa Coletiva teve importante participação. No Tema 958 do STJ que discutiu a “validade da cobrança, em contratos bancários, de despesas com serviços prestados por terceiros, registro do contrato e/ou avaliação do bem”, nós atuamos como amicus curiae.
Ou seja, por sermos uma entidade civil sem fins lucrativos reconhecidamente especializada e comprometida com a tutela dos direitos dos consumidores do Brasil, o STJ nos ouviu sobre a necessidade de acabar com as tarifas abusivas nos contratos de empréstimos e financiamentos.
A atuação no Tema 958 reforçou nosso compromisso pela efetivação da tutela coletiva, contribuindo para que o resultado do julgamento no Tribunal fosse favorável aos consumidores.
Voltando ao caso do Banco Pan, o judiciário reconheceu que a instituição financeira estava atuando em desconformidade com o que foi decidido pelo STJ, isto é, as cobranças das tarifas desrespeitam os direitos dos consumidores, uma vez que são previstas nos contratos sem informações claras e comprovantes da prestação dos serviços, bem como cobradas em datas que eram consideradas irregulares pelas Resoluções do Banco Central.
Por isso, o magistrado mineiro, declarou a abusividade das seguintes tarifas:
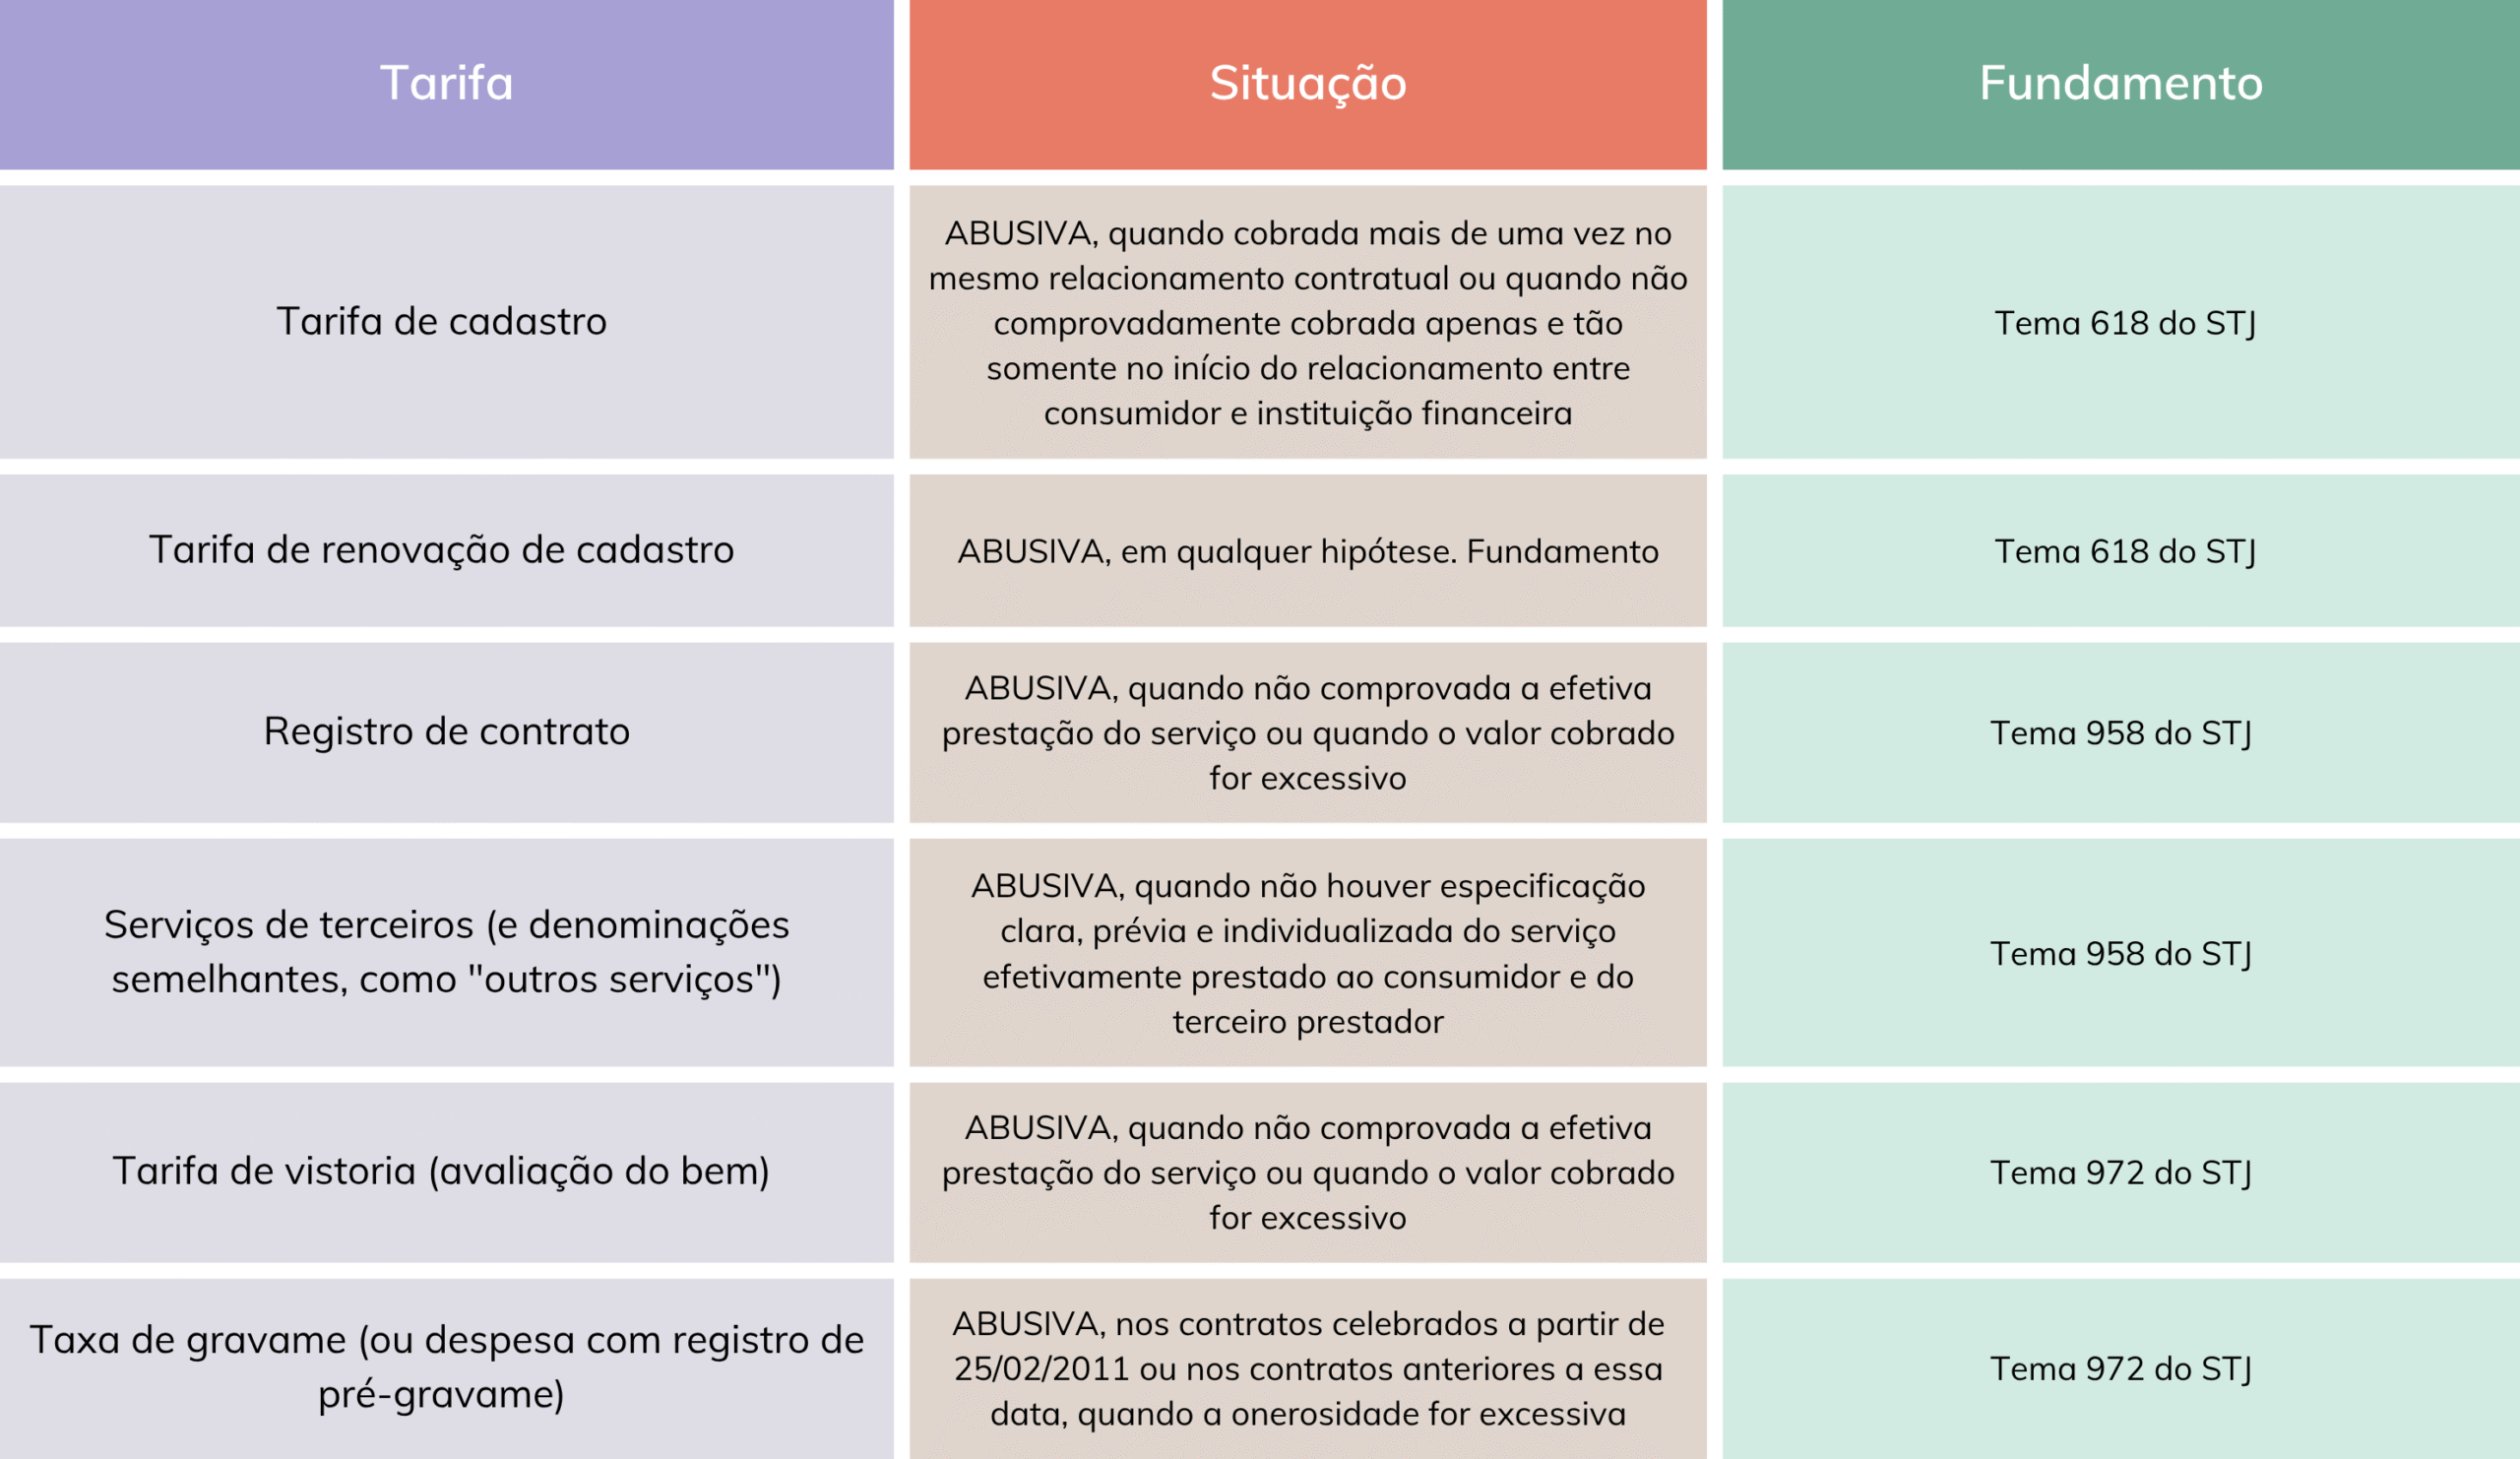
Assim, os valores cobrados indevidamente, quando exigidos nos termos do quadro acima, devem ser devolvidos aos consumidores.
Segundo a decisão do judiciário, para receber os valores cobrados indevidamente, cada consumidor deverá liquidar a sentença. Essa é a parte mais complexa, por isso, caso precise de ajude, conte com a nossa equipe especializada, que atua há mais de 25 anos em prol da defesa dos direitos dos consumidores.
Devolução em dobro
Além de reconhecer a nulidade das tarifas abusivas, o judiciário atendeu a um pedido do Instituto Defesa Coletiva e determinou a restituição em dobro dos valores pagos indevidamente, com base no art. 42, parágrafo único, do Código de Defesa do Consumidor.
Segundo a decisão, as condutas do banco em cobrar tarifas sem previsão legal ou normativa, omitir informações claras sobre os serviços cobrados, não oferecer contraprestação efetiva e desrespeitar os parâmetros fixados pela jurisprudência violam a boa-fé objetiva, princípio que deve reger todas as relações de consumo.
Assim, a restituição em dobro, com correção e juros legais, deverá ser realizada pelo Banco Pan não só para reparar os danos, mas também para desestimular práticas abusivas recorrentes no mercado financeiro.
Então, se você tem contrato de financiamento ou de empréstimo com o Banco Pan, leia atentamente o documento.
Caso tenha dúvidas ou identifique uma das tarifas indevidas, acesse o link e faça seu cadastro para receber as orientações sobre a restituição em dobro.
Brasil todo será beneficiado
A decisão sobre as tarifas abusivas do Banco Pan foi emitida por magistrado de primeiro grau vinculado aoTribunal de Justiça de Minas Gerais, mas vale para o Brasil todo! Como isso é possível?
A abrangência nacional da ação coletiva de consumo permite que um julgamento favorável seja aproveitado por todos os consumidores que sofreram com a abusividade, independentemente de qual cidade moram, ou seja, vale para todo o território nacional.
Outro ponto importante é que não é necessário ser filiado ao Instituto Defesa Coletiva para se beneficiar do resultado da ação civil pública. Ela vale para todos os consumidores que celebraram contrato com o Pan a partir de Julho de 2005, observando o prazo prescricional!
Importância da ação coletiva
A nossa ação civil pública contra o Banco Pan foi extremamente importante para os consumidores que assinaram contratos de empréstimos e financiamentos com a instituição financeira, já que, muitas vezes os cidadãos prejudicados não tomam conhecimento das abusividades das cobranças, ou, mesmo sabendo, não têm condições de lutar pelos seus direitos.
Por isso, a ação civil pública é tão útil. Ela beneficia milhares de pessoas, promovendo o acesso à justiça de forma democrática e com baixos custos, tanto para a sociedade, quanto para o Poder Judiciário, que por meio de um único processo resolve milhares de problemas comuns.
A decisão positiva, além de beneficiar todas as pessoas que foram prejudicadas com a cobrança de tarifas bancárias abusivas, reforçou a importância das associações sem fins lucrativos que lutam pelos direitos dos consumidores, tal como o Instituto Defesa Coletiva.
O trabalho de efetivação dos direitos dos consumidores e de transformação do mercado de consumo não se faz sozinho. A sua ajuda é fundamental para que possamos continuar lutando pelos seus direitos.
Para fazer parte, basta se associar gratuitamente!